


Informe mensual de coyuntura macroeconómica - Octubre 2026
Resumen
1. Actividad económica
En julio de 2026, el nivel de actividad cayó un 2,9% respecto al mes anterior. En la comparación interanual la baja fue de 1,4%. Ocho de los quince sectores se contrajeron de manera interanual. El IPI manufacturero presentó en agosto una mejora mensual pero no alcanzó a recuperar la abrupta caída sufrida en el mes de julio. En la comparación interanual la caída fue de 3,2%. De esta manera, los datos continúan reflejando que la actividad industrial permanece en un escenario complejo.
En agosto el ISAC creció levemente de manera mensual (0,4%). El rebote fue insuficiente para revertir el deterioro que viene sufriendo dicho sector. En la comparación interanual el indicador registró un retroceso de 4,4%. En agosto, la utilización de la capacidad instalada en la industria se ubicó en 58,5%.
2. Precios, consumo e indicadores sociales
En septiembre de 2026 la inflación mensual se ubicó en 1,9%, acelerándose respecto al dato del mes de agosto. En la medición interanual el índice registró una suba de 33,4%. Las canastas básicas desaceleraron el ritmo de crecimiento en septiembre y se ubicaron levemente por debajo del nivel general de precios. Ambas registraron un alza mensual de 1,7%.
En julio, los salarios reales registrados crecieron levemente de manera mensual (0,4%). Sin embargo, aún continúan un 7,9% por debajo de los niveles de noviembre de 2023, con una contracción más marcada en el sector público (-15,8%).
En cuanto al empleo, en julio de 2026 la población con trabajo registrado alcanzó los 12,8 millones de personas, cayendo un 0,1% respecto al mes anterior. Entre noviembre de 2023 y julio de 2026 el empleo registrado total cayó en 613.138 puestos.
3. Comercio exterior
En agosto de 2026, la balanza comercial arrojó un superávit de USD 2.187 millones, acelerándose nuevamente por el efecto favorable en materia de precios internacionales. Las exportaciones alcanzaron los USD 8.883 millones, lo que representó un incremento interanual de 12,4%. Las importaciones totalizaron los USD 6.696 millones, aumentando un 3,6% respecto a agosto de 2025.
4. Monetario y financiero
Septiembre dejó una paradoja: con una liquidación récord del agro y colocaciones de deuda en dólares por más de USD 3.300 millones, el Banco Central compró apenas USD 474 millones, el monto más bajo del año, porque la demanda privada absorbió casi toda la oferta. El riesgo país superó los 600 puntos básicos y el Tesoro suspendió las colocaciones de bonos en dólares. El tipo de cambio se mantuvo estable en torno a $1.518, sostenido con tasas altas y venta de cobertura cambiaria, mientras el Gobierno pasó a hablar de un “blindaje” cuyas cifras lucen más amplias que los recursos efectivamente disponibles.
5. Fiscal
En septiembre de 2026, el Sector Público Nacional (SPN) obtuvo un superávit primario de $1.427.640 millones y un superávit financiero de $977.173 millones. Los ingresos totales tuvieron una variación real interanual positiva de 2,4% (si bien los ingresos tributarios crecieron, el IVA presenció un descenso de 5,9%). Por su parte, el gasto primario cayó un 0,9% i.a.
1. ACTIVIDAD ECONÓMICA
Gráfico 1. Estimador Mensual de la Actividad Económica (EMAE)
Variación interanual e índice (SE) base 2004=100.

Fuente: Fundación Encuentro en base a INDEC.
Julio 2026
● Variación mensual: -2,9%
● Variación interanual real: -1,4%
● Variación acumulada real: 1,7%
El nivel de actividad económica se contrajo un 2,9% respecto a junio, siendo la mayor caída mensual desde el inicio de la pandemia. En la comparación interanual la baja fue de 1,4%, interrumpiendo la tendencia de cuatro meses consecutivos en alza.
De esta manera, se profundizó el freno a la recuperación económica experimentada en el segundo trimestre de 2026.
Gráfico 2. EMAE – Por sector de actividad
Variación real interanual.

Fuente: Fundación Encuentro en base a INDEC.
Julio 2026
8 sectores cayeron interanualmente
Las bajas más pronunciadas se registraron en los sectores que más empleo generan en la economía: Comercio (-5,1%), Industria manufacturera (-4,6%) y Construcción (-3,3%).
En contraposición, siete de los quince sectores presenciaron alzas respecto a julio de 2025. El crecimiento estuvo encabezado por Pesca (424,5%) y Explotación de minas y canteras (8,4%).
Gráfico 3. Índice de Producción Industrial Manufacturero (IPI Manufacturero)
Variación interanual e índice (SE) base 2004=100.

Fuente: Fundación Encuentro en base a INDEC.
Agosto 2026
● Variación mensual: 1,9%
● Variación interanual real: -3,2%
● Variación acumulada real: -2,7%
recuperar el derrumbe sufrido el mes anterior. El índice desestacionalizado fue el segundo más bajo desde mediados de 2024, en un contexto marcado por el bajo consumo interno y la mayor competencia desde el exterior.
En la comparación interanual la caída fue de 3,2%. El deterioro alcanzó a 11 de las 16 divisiones manufactureras.
Gráfico 4. Índice Sintético de la Construcción Nacional (ISAC)
Variación interanual e índice (SE) base 2004=100.

Fuente: Fundación Encuentro en base a INDEC.
Agosto 2026
● Variación mensual: 0,4%
● Variación interanual real: -4,4%
● Variación acumulada real: 0,8%
Luego de dos meses consecutivos de fuertes caídas, la construcción creció marginalmente en agosto.
Sin embargo, el rebote no fue suficiente para revertir el deterioro del sector dado que en la comparación interanual el desplome fue de 4,4%. Los datos de consumo de insumos para la construcción mostraron un panorama mayormente contractivo frente a agosto de 2025. Las bajas más fuertes se dieron en asfalto (-18,4%), yeso (-17,0%) y cales (-13,0%).
Gráfico 5. Utilización de la Capacidad Instalada en la Industria (UCII)
En porcentaje.


Fuente: Fundación Encuentro en base a INDEC.
Agosto 2026
UCII: 58,5%
0,3 p.p. mensual
-1,1 p.p. interanual
La utilización de la capacidad instalada mejoró marginalmente en agosto pero aún mantiene un nivel de más de 40% de máquinas ociosas. La industria utilizó el 58,5% de su capacidad instalada, frente al 59,6% registrado en el mismo mes del año pasado.
Gráfico 6. UCII – Por sector de actividad
En porcentaje.

Fuente: Fundación Encuentro en base a INDEC.
Agosto 2026
7 de los 12 sectores industriales están por debajo del nivel general (58,5%)
en el mismo mes de 2025. La industria metalmecánica excluida la industria automotriz, pasó de 44,6% a 35,9% y fue el bloque con menor nivel de utilización.
La industria automotriz bajó de 53,3% a 46,2% debido a la menor cantidad de unidades fabricadas por las terminales automotrices. En sentido contrario, cuatro bloques aumentaron el uso de su capacidad respecto a agosto de 2025. De esta manera, el mapa sectorial continúa mostrando una brecha entre sectores.
2. PRECIOS, CONSUMO E INDICADORES SOCIALES
Gráfico 7. Índice de Precios al Consumidor (IPC)
Variación mensual e interanual del Nivel General.

Fuente: Fundación Encuentro en base a INDEC.
1,9%
Inflación mensual
Septiembre 2026
● Núcleo: 1,7%
● Regulados: 2,3%
● Estacionales: 2,9%
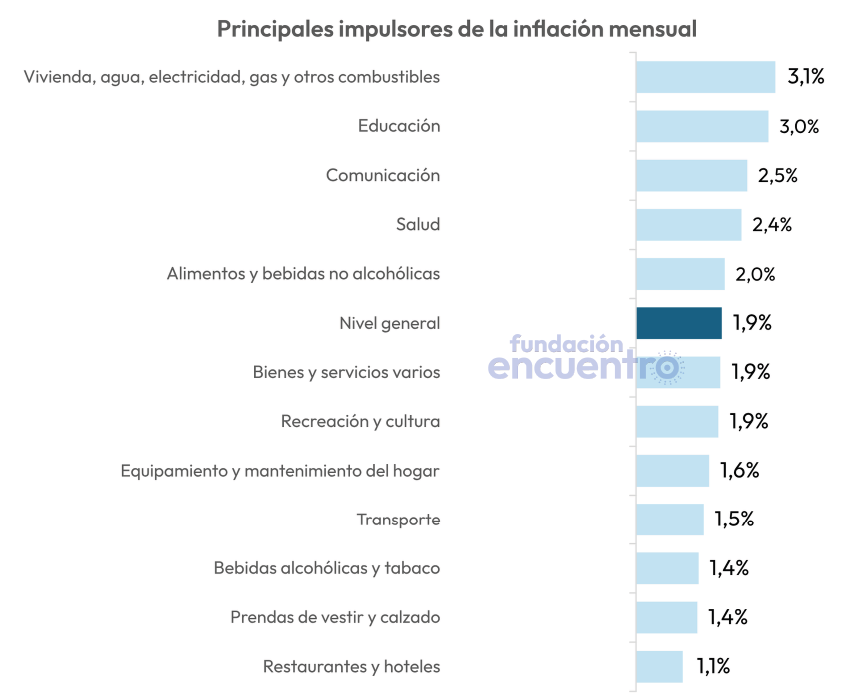
En septiembre de 2026, la inflación volvió a acelerarse respecto al dato registrado en el mes de agosto. Los precios estacionales avanzaron 2,9%, impulsados principalmente por el aumento de las verduras. A su vez, los precios regulados también aportaron al crecimiento mensual, dado el incremento en las tarifas de servicios públicos, educación y las prepagas. En la comparación interanual, el IPC se ubicó en 33,4%. En el acumulado anual el índice registró un aumento de 23,6%.
Gráfico 8. IPC – Por rubro
Variación mensual.
Fuente: Fundación Encuentro en base a INDEC.
Septiembre 2026
5 rubros presentaron aumentos por encima del nivel general de precios
Entre los rubros más afectados por la suba de precios se destacó Vivienda, agua, electricidad, gas y otros combustibles (3,1%), seguido de Educación (3,0%).
A su vez, Alimentos y bebidas no alcohólicas también se incrementó por encima del nivel general de precios y fue la división que mayor incidencia tuvo en las distintas regiones (a excepción de la región GBA) impulsada por el alza en las Verduras.
Gráfico 9. Canasta Básica Alimentaria y Canasta Básica Total

Fuente: Fundación Encuentro en base a INDEC.
Septiembre 2026
IPC: 1,9%
En septiembre las canastas básicas desaceleraron el ritmo de crecimiento.
CANASTA BÁSICA ALIMENTARIA*:
$738.690
Variación mensual: 1,7%
Variación interanual: 40,0%
Variación acumulada: 25,3%
CANASTA BÁSICA TOTAL*:
$1.632.505
Variación mensual: 1,7%
Variación interanual: 38,7%
Variación acumulada: 24,7%
* Hogar de 4 integrantes
Gráfico 10. Ventas en supermercados
Variación interanual e índice (SE) base 2017=100.

Fuente: Fundación Encuentro en base a INDEC.
Julio 2026
● Variación mensual: -0,7%
● Variación interanual real: -2,1%
● Variación acumulada real: -2,7%
Las ventas en supermercados volvieron a caer de manera mensual en julio, por segundo mes consecutivo. En la comparación interanual se trata de la séptima caída consecutiva. El escenario advierte que el consumo continúa deprimido, en sintonía con la pérdida del poder adquisitivo.
Gráfico 11. Salarios reales por sector
Evolución de los salarios reales. Base Nov 23=100.

Fuente: Fundación Encuentro en base a INDEC.
Julio 2026
Variación mensual
● Total registrado: 0,4%
● Registrados públicos: 0,8%
● Registrados privados: 0,1%
Variación interanual
● Total registrado: -2,8%
● Registrados públicos: -2,1%
● Registrados privados: -3,1%
Variación respecto a noviembre de 2023
● Total registrado: -7,9%
● Registrados públicos: -15,8%
● Registrados privados: -3,4%
Gráfico 12. Empresas cerradas
Cantidad de empleadores en unidades productivas.

Fuente: Fundación Encuentro en base a Superintendencia de Riesgos de Trabajo (SRT).
Noviembre 2023 – Junio 2026
● Total empresas cerradas: 31.342
● Menos de 500 empleados: 31.268 (99,8%)
● Más de 500 empleados: 74 (0,2%)
Entre noviembre de 2023 y junio de 2026, la cantidad de personas trabajadoras en unidades productivas se contrajo un 4,4% (434.126 personas).
El 41,8% de estas (181.542) pertenecientes a empresas con menos de 500 empleados.
Gráfico 13. Empleo registrado
En miles.

Fuente: Fundación Encuentro en base a Ministerio de Capital Humano.
Julio 2026
12,8 millones de personas
● Variación mensual: -0,1%
● Variación interanual: -1,0%
● Respecto a nov-23: -4,6% (-613.138 personas)
Empleo asalariado sector privado
6,1 millones de personas
● Variación mensual: -0,2%
● Variación interanual: -2,1%
● Respecto a nov-23: -4,2% (-265.765 personas)
Empleo asalariado sector público
3,4 millones de personas
● Variación mensual: 0,1%
● Variación interanual: -0,7%
● Respecto a nov-23: -2,4% (-82.590 personas)
Gráfico 14. Empleo registrado privado por rama de actividad
Julio 2026. Variación real respecto a nov-23.

Fuente: Fundación Encuentro en base a Ministerio de Capital Humano.
Julio 2026:
Variación respecto a nov-23: -4,2%
Si se comparan los niveles de empleo de julio de 2026 respecto a noviembre de 2023, son once los sectores que presentan caídas y solo tres los que muestran mejoras.
En ese marco, la Construcción sigue siendo el sector con mayor pérdida de puestos de trabajo (-14,5%).
Gráfico 15. Tasas de Desempleo y Empleo
En porcentaje.

Fuente: Fundación Encuentro en base a INDEC.
En el segundo trimestre de 2026, la tasa de desempleo aumentó al 7,9% y alcanzó (junto con el dato del primer trimestre de 2025) el valor más alto de la actual gestión de gobierno.
Por su parte, la tasa de empleo se ubicó en 45,0%. El incremento en la demanda de empleo no logró cubrir la oferta disponible, ya que la tasa de actividad aumentó en mayor medida. En este contexto, la tasa de informalidad saltó del 43,2% en el segundo trimestre de 2025 al 45,0% en el segundo trimestre de 2026 (1,8 puntos porcentuales).
Gráfico 16. Incidencia de la pobreza y de la indigencia
En porcentaje.

Fuente: Fundación Encuentro en base a INDEC.
En el primer semestre de 2026, la pobreza alcanzó al 32,3% de la población, aumentando 0,7 puntos porcentuales respecto al mismo período del año anterior (cerca de 2 millones más de personas pobres que a fines de 2025). Por su parte, la indigencia se ubicó en 7,5% (0,6 puntos porcentuales por encima del mismo período de 2025).
3. COMERCIO EXTERIOR
Gráfico 17. Balanza comercial
En millones de USD.

Fuente: Fundación Encuentro en base a INDEC.
Agosto 2026
Saldo comercial:
USD 2.187 millones
En agosto el superávit comercial se aceleró a USD 2.187 millones, en un contexto favorable para el país en materia de precios internacionales. El resultado representó una mejora de USD 746 millones frente al mismo mes de 2025, cuando el saldo había sido de USD 1.440 millones. Las ventas al exterior crecieron significativamente, traccionadas por el sector energético y las manufacturas.
En el acumulado del año, el saldo comercial alcanzó los USD 18.249 millones.
Gráfico 18. Exportaciones por rubro
En millones de USD.

Fuente: Fundación Encuentro en base a INDEC.
Agosto 2026
USD 8.883 millones (+12,4% i.a.)
Impulsadas por el incremento en los precios.
● Combustibles y energía (+41,2% i.a.)
● MOI (+18,0% i.a.)
● MOA (+16,7% i.a.)
● Productos primarios (-14,2% i.a.)
Gráfico 19. Importaciones por usos económicos
En millones de USD.

Fuente: Fundación Encuentro en base a INDEC.
Agosto 2026
USD 6.696 millones (+3,6% i.a.)
Explicada por el aumento en los precios.
● Combustibles (+68,5% i.a.)
● Bienes intermedios (+13,4% i.a.)
● Resto (+12,9% i.a.)
● Bienes de capital (+3,1% i.a.)
● Bienes de consumo (-5,1% i.a.)
● Piezas y acc. (-8,8% i.a.)
● Vehículos (-23,6% i.a.)
4. MONETARIO Y FINANCIERO
Gráfico 20. Compras al mínimo del año
Compras mensuales de divisas. En millones de USD.

Fuente: Fundación Encuentro en base a Banco Central de la República Argentina (BCRA).
El Banco Central compró USD 474 millones en septiembre, apenas el 3% de la oferta del mercado y el monto mensual más bajo del año, pese a una liquidación récord del agro y colocaciones de deuda en dólares por más de USD 3.300 millones.
El promedio diario fue de USD 22 millones, frente a USD 39 millones en agosto y USD 103 millones en julio, con dos jornadas sin compras. Solo en los últimos dos días hábiles el ritmo repuntó.
El acumulado en el año llegó a USD 14.581 millones, y las reservas brutas cerraron en USD 46.092 millones, tras el pago al FMI.
Gráfico 21. Riesgo país en alza, deuda en dólares en pausa
Riesgo país. En puntos básicos.

Fuente: Fundación Encuentro en base a Rava Bursátil.
El riesgo país pasó de 512 puntos básicos a fines de agosto a 607 al cierre de septiembre, y volvió a niveles de fines de marzo tras un mínimo de 404 en julio.
Ante el mayor costo, el Tesoro suspendió las colocaciones de bonos en dólares previstas en el programa financiero, de las que restan USD 800 millones en 2026 y USD 5.000 millones en 2027.
Gráfico 22. Un dólar quieto, a fuerza de tasa y cobertura
Evolución del tipo de cambio. En pesos por dólar.

Fuente: Fundación Encuentro en base a Banco Central de la República Argentina (BCRA) y Rava Bursátil.
El tipo de cambio oficial cerró septiembre en $1.518, apenas 0,5% por encima de agosto, con una brecha cercana al 7% respecto del CCL. La calma se sostuvo con tasas altas (TAMAR promedio de 23,8% TNA) y venta de cobertura cambiaria por USD 10.322 millones en el año. El techo de la banda, en $1.919, quedó 26% por encima del oficial.
Del programa “cerrado” al “blindaje”
Frente a la suba del riesgo país, el Presidente afirmó contar con USD 75.000 millones disponibles para respaldar el esquema, una cifra que suma compras del Banco Central, los swaps con Estados Unidos y China y la venta de dólar futuro. La cuenta sobreestima lo que efectivamente puede usarse: del swap chino solo unos USD 8.000 millones serían utilizables, y la línea con Estados Unidos depende del resultado de las elecciones de noviembre en ese país.
El Proyecto de Presupuesto 2027 deja abierta la pregunta de fondo: para atender vencimientos en moneda extranjera por USD 12.800 millones incorpora emisiones de “otros títulos públicos” sin especificar y reduce los desembolsos de organismos internacionales. Según estimaciones privadas, 2027 tiene USD 9.300 millones sin fuentes confirmadas.
El 2 de octubre el riesgo país tocó 655 puntos, su máximo del año, y luego volvió a la zona de los 590 tras el respaldo ratificado por el secretario del Tesoro estadounidense, Scott Bessent.
5. RESULTADOS FISCALES
Gráfico 23. Ingresos totales y gastos primarios - SPN
Variación real interanual.

Fuente: Fundación Encuentro en base a Ministerio de Economía.
Septiembre 2026
Superávit primario: $ 1.427.640 millones
Superávit financiero: $ 977.173 millones
● Aumento en los ingresos
● Caída en el gasto
En septiembre, el SPN volvió a registrar superávit en sus cuentas públicas. Los ingresos volvieron a registrar un crecimiento interanual luego de trece meses consecutivos de caída. El gasto continúa cayendo y consolidando el ajuste.
Gráfico 24. Ingresos totales - SPN
Variación real interanual.

Fuente: Fundación Encuentro en base a Ministerio de Economía.
*No se incluye en el gráfico a los ingresos de capital por quedar fuera de eje (+1900,9%).
Septiembre 2026
Variación interanual real: 2,4%
Los recursos del SPN crecieron de manera interanual en septiembre. Los ingresos tributarios aumentaron un 2,9% i.a. producto del buen desempeño en la recaudación del Impuesto a las Ganancias y del aumento de los Derechos de Exportación por el incremento en el tipo de cambio y en el precio de algunos bienes exportables.
El IVA se contrajo fuertemente marcando nuevamente que el consumo interno sigue deprimido.
Gráfico 25. Gastos primarios - SPN
Variación real interanual.

Fuente: Fundación Encuentro en base a Ministerio de Economía.
Septiembre 2026
Variación interanual real: -0,9%
El gasto público primario se contrajo nuevamente de manera interanual en septiembre, consolidando el ajuste iniciado en diciembre de 2023. Las prestaciones sociales se contrajeron un 3,3% debido a la caída en los programas sociales y las asignaciones familiares. Si bien varias partidas experimentaron aumentos interanuales, al comparar su ejecución respecto al mismo período de 2023 se aprecian caídas mayores al 20%.