


Informe mensual de coyuntura macroeconómica - Agosto 2026
19 de agosto de 2026
Resumen
Actividad económica
En mayo de 2026, el nivel de actividad cayó 0,5% respecto a abril. En la comparación interanual el aumento fue de apenas el 0,2%. Ocho de los quince sectores crecieron de manera interanual observándose la disparidad entre estos.
El IPI manufacturero subió en el mes de junio (0,9%). En la comparación interanual también se apreció una mejora de 2%. Sin embargo, en el acumulado del primer semestre la caída fue 2,2%, advirtiendo que la actividad industrial continúa en un escenario complejo.
En junio el ISAC cayó de manera mensual un 4,1%. De esta manera, el sector continúa mostrando fuertes oscilaciones con meses de crecimiento seguido por meses de contracciones. En la comparación interanual el indicador registró una suba de 4%.
En junio, la utilización de la capacidad instalada en la industria se ubicó en 59,1%.
Precios, consumo e indicadores sociales
En julio de 2026 la inflación mensual se ubicó en 2,1% acelerándose luego de tres meses de baja. En la medición interanual el índice registró una suba de 33,8%. Las canastas básicas volvieron a acelerar el ritmo de crecimiento. La canasta básica alimentaria se ubicó por encima del IPC (2,6%). La canasta básica total aumentó un 2,2%.
En mayo, los salarios reales registrados volvieron a mostrar un retroceso mensual (-0,3%), manteniéndose un 8,7% por debajo de los niveles de noviembre de 2023, con una contracción más marcada en el sector público (-17,8%).
En cuanto al empleo, en mayo de 2026 la población con trabajo registrado alcanzó los 12,8 millones de personas, cayendo un 0,1% respecto al mes anterior. Entre noviembre de 2023 y mayo de 2026 el empleo registrado total cayó en 579.555 puestos.
Comercio exterior
En junio de 2026, la balanza comercial arrojó un superávit de USD 2.194 millones siendo el más acotado en cuatro meses. Las exportaciones alcanzaron los USD 9.055 millones, lo que representó un incremento interanual de 24,5%. Las importaciones totalizaron los USD 6.861 millones, creciendo un 7,3% respecto a junio de 2025.
Monetario y financiero
Julio combinó una nueva mejora en la percepción crediticia del país, Moody's elevó la calificación soberana a B3, sumándose a Fitch y S&P, con el regreso de la tensión cambiaria y de tasas hacia el cierre del mes. El Banco Central compró USD 2.163 millones, pero el ritmo se fue diluyendo hasta interrumpirse el 28 de julio, cuando el Tesoro debió vender USD 146 millones para contener el dólar en $1.500. El Tesoro reforzó además la absorción de pesos con un rollover del 145% en su licitación, lo que llevó a la caución y al REPO a superar por momentos el 30% TNA. El Presidente anunció también el envío al Congreso de una reforma de la Carta Orgánica del BCRA que restituye la preservación del valor de la moneda como su único objetivo.
Resultados fiscales
En junio de 2026, el Sector Público Nacional (SPN) obtuvo un déficit primario de $696.843 millones y un déficit financiero de $1.024.891 millones. Los ingresos totales tuvieron una variación real interanual negativa de 8,5% (los ingresos tributarios descendieron un 8,8% i.a.). Por su parte, el gasto primario creció un 3,1% i.a.
Actividad económica
Gráfico 1: Estimador Mensual de la Actividad Económica (EMAE)
Mayo 2026. Variación interanual e índice (SE) base 2004=100.

Fuente: Fundación Encuentro en base a INDEC.
● Variación mensual: -0,5%
● Variación interanual real: 0,2%
● Variación acumulada real: 1,7%
El nivel de actividad económica encadenó su segunda caída mensual consecutiva en el mes de mayo. En términos interanuales se mantuvo estable y volvió a mostrar una economía segmentada con consecuencias negativas sobre el nivel de empleo.
Gráfico 2: EMAE – Por sector de actividad
Mayo 2026. Variación real interanual.

Fuente: Fundación Encuentro en base a INDEC.
● 8 sectores crecieron interanualmente
La actividad de Agricultura, ganadería, caza y silvicultura (4,6% i.a.) fue la de mayor incidencia positiva en la variación interanual del EMAE, seguida por Explotación de minas y canteras (15,7% i.a.). En el otro extremo, siete sectores registraron caídas respecto a mayo de 2025. La industria manufacturera y el comercio volvieron a contraerse, advirtiendo que la debilidad persiste en el consumo.
Gráfico 3: Índice de Producción Industrial Manufacturero (IPI Manufacturero)
Junio 2026. Variación interanual e índice (SE) base 2004=100.

Fuente: Fundación Encuentro en base a INDEC.
● Variación mensual: 0,9%
● Variación interanual real: 2%
● Variación acumulada real: -2,2%
La industria manufacturera tuvo una mejora en junio tanto en términos mensuales como interanuales. Sin embargo, en el acumulado del primer semestre el sector produjo un 2,2% menos que en el mismo período de 2025.
Los datos continúan advirtiendo un escenario complejo para la actividad industrial producto del enfriamiento del crédito, el bajo nivel de inversión y la falta de recomposición salarial.
Gráfico 4: Índice Sintético de la Construcción Nacional (ISAC)
Junio 2026. Variación interanual e índice (SE) base 2004=100.

Fuente: Fundación Encuentro en base a INDEC.
● Variación mensual: -4,1%
● Variación interanual real: 4%
● Variación acumulada real: 2,8%
El sector de la construcción cayó en junio un 4,1% respecto a mayo, registrando su cuarta baja desestacionalizada en el primer semestre del año.
De manera interanual continúa manteniendo un avance, aunque de manera más moderada. También se presenta una fuerte disparidad entre los insumos utilizados. El rubro "resto", que incluye grifería, tubos de acero sin costura y vidrio para la construcción, aumentó un 30,8% respecto a junio de 2025. En contraste, el asfalto cayó 17,1%.
Gráfico 5. Utilización de la Capacidad Instalada en la Industria (UCII)
Junio 2026. En porcentaje.

Fuente: Fundación Encuentro en base a INDEC.
UCII: 59,1%
● 0,8 p.p. mensual
● 0,2 p.p. interanual
La utilización de la capacidad instalada mejoró marginalmente en junio pero aún mantiene un nivel de más de 40% de máquinas ociosas. La industria utilizó el 59,1% de su capacidad instalada, frente al 58,9% registrado en el mismo mes del año pasado.
Gráfico 6: UCII – Por sector de actividad
Junio 2026. En porcentaje.

Fuente: Fundación Encuentro en base a INDEC.
● 7 de los 12 sectores industriales están por debajo del nivel general (59,1%).
El avance general estuvo explicado principalmente por algunos sectores vinculados a la producción de acero, alimentos y refinación de petróleo.
La principal incidencia positiva frente a junio de 2025 se observó en las industrias metálicas básicas. Por su parte, la industria metalmecánica excepto automotores presentó un nivel de utilización de la capacidad instalada de 41,5%, inferior al registrado en junio de 2025 (45,9%).
De esta manera, el mapa sectorial mostró una amplia brecha entre el bloque de mayor uso y el de menor nivel.
Precios, consumo e indicadores sociales
Gráfico 7: Índice de Precios al Consumidor (IPC)
Julio 2026. Variación mensual e interanual del Nivel General.

Fuente: Fundación Encuentro en base a INDEC.
2,1 %
Inflación mensual
● Núcleo: 1,8%
● Regulados: 2,1%
● Estacionales: 4,5%
En julio de 2026, la inflación mensual volvió a acelerarse luego de tres meses consecutivos de baja y superó el umbral del 2%. A nivel de categoría los precios estacionales lideraron el incremento, impulsados por el aumento de las verduras, los paquetes turísticos y los servicios de alojamiento.
En la comparación interanual, el IPC se ubicó en 33,8%. En el acumulado anual el índice registró un aumento de 19,3%.
Gráfico 8: IPC – Por rubro
Julio 2026. Variación mensual.

Fuente: Fundación Encuentro en base a INDEC.
● 6 rubros presentaron aumentos por encima del nivel general de precios
Entre los rubros más afectados por la suba de precios se destacó Recreación y cultura (5%) producto del aumento en los paquetes turísticos y los servicios culturales, seguida de Restaurantes y hoteles (2,8%).
Alimentos y bebidas no alcohólicas fue la división que mayor incidencia tuvo en las regiones GBA, Noreste, Noroeste, Pampeana y Patagonia. En Cuyo lideró el aumento la división de Transporte.
Gráfico 9: Canasta Básica Alimentaria y Canasta Básica Total
Julio 2026.

Fuente: Fundación Encuentro en base a INDEC.
● IPC: 2,1%
En julio las canastas básicas volvieron a acelerar el ritmo de crecimiento.
CANASTA BÁSICA ALIMENTARIA*: $708.016
● Variación mensual: 2,6%
● Variación interanual: 37,4%
● Variación acumulada: 20,1%
CANASTA BÁSICA TOTAL*: $1.564.716
● Variación mensual: 2,2%
● Variación interanual: 36,1%
● Variación acumulada: 19,6%
*Hogar de 4 integrantes.
Gráfico 10: Ventas en supermercados
Mayo 2026. Variación interanual e índice (SE) base 2017=100.

Fuente: Fundación Encuentro en base a INDEC.
● Variación mensual: 0,9%
● Variación interanual real: -0,7%
● Variación acumulada real: -2,8%
Las ventas en supermercados mejoraron en mayo de manera mensual y recortaron la caída acumulada en lo que va de 2026. Sin embargo, el consumo continúa deprimido, en sintonía con la pérdida del poder adquisitivo. Las ventas en los supermercados cayeron 0,7% de manera interanual y 2,8% en los primeros cinco meses del año.
Gráfico 11: Salarios reales por sector
Mayo 2026. Evolución de los salarios reales. Base Ene 23=100.

Fuente: Fundación Encuentro en base a INDEC.
Variación mensual
● Total registrado: -0,3%
● Registrados públicos: -0,6%
● Registrados privados: -0,1%
Variación interanual
● Total registrado: -3,4%
● Registrados públicos: -4,3%
● Registrados privados: -2,9%
Variación respecto a noviembre de 2023
● Total registrado: -8,7%
● Registrados públicos: -17,8%
● Registrados privados: -3,6%
Gráfico 12: Empresas cerradas
Noviembre 2023 – Abril 2026. Cantidad de empleadores en unidades productivas.

Fuente: Fundación Encuentro en base a la Superintendencia de Riesgos de Trabajo (SRT).
● Total empresas cerradas: 28.262
● Menos de 500 empleados: 28.196 (99,8%)
● Más de 500 empleados: 66 (0,2%)
Entre noviembre de 2023 y abril de 2026, la cantidad de personas trabajadoras en unidades productivas se contrajo un 3,5% (341.396 personas). El 31,4% de estas (107.042) pertenecientes a empresas con menos de 500 empleados.
Gráfico 13: Empleo registrado.
Mayo 2026. En miles.

Fuente: Fundación Encuentro en base al Ministerio de Capital Humano.
12,8 millones de personas
● Variación mensual: -0,1%
● Variación interanual: -0,8%
● Respecto a nov-23: -4,3% (-579.555 personas)
Empleo asalariado sector privado
6,1 millones de personas
● Variación mensual: -0,1%
● Variación interanual: -2,2%
● Respecto a nov-23: -3,8% (-241.176 personas)
Empleo asalariado sector público
3,4 millones de personas
● Variación mensual: 0%
● Variación interanual: -0,5%
● Respecto a nov-23: -2,3% (-79.865 personas)
Gráfico 14: Empleo registrado por rama de actividad
Abril 2026. Variación real respecto a nov-23.

Fuente: Fundación Encuentro en base al Ministerio de Capital Humano.
● Variación real respecto a nov-23: -3,8%
Si se comparan los niveles de empleo de mayo de 2026 respecto a noviembre de 2023, son once los sectores que presentan caídas y solo tres los que muestran mejoras. En ese marco, la Construcción sigue siendo el sector con mayor pérdida de puestos de trabajo (-14,2%).
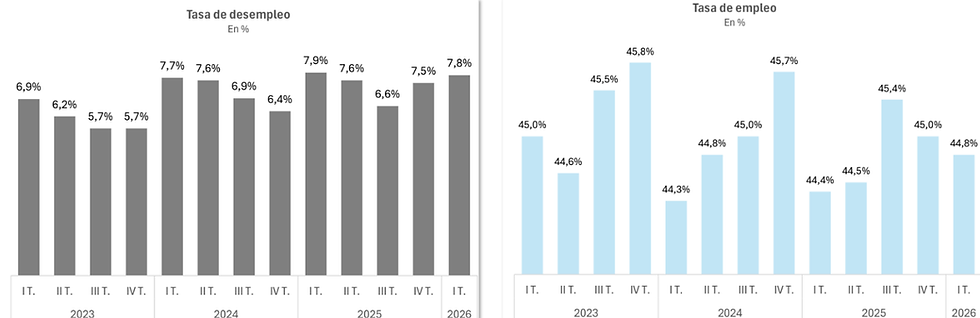
Gráfico 15: Tasas de Empleo y de Desempleo
En porcentaje.
Fuente: Fundación Encuentro en base a INDEC.
En el primer trimestre de 2026, la tasa de desempleo alcanzó el 7,8%, cayendo 0,1 puntos porcentuales respecto al mismo período de 2025. Por su parte, la tasa de empleo fue de 44,8%. El mercado de trabajo absorbió una mayor demanda de empleo por parte de los trabajadores. Sin embargo, esta estabilización se dio a costa de un fuerte incremento de la informalidad (2,2 p.p) y de la subocupación (1,1 p.p).
Gráfico 16: Incidencia de la pobreza y de la indigencia
En porcentaje.

Fuente: Fundación Encuentro en base a INDEC.
En el segundo semestre de 2025, la pobreza alcanzó el 28,2% lo que implicó una disminución de 9,9 p.p. respecto al segundo semestre de 2024. Por su parte, la indigencia se redujo 1,9 p.p. en el mismo período.
Comercio exterior
Gráfico 17: Balanza comercial
Junio 2026. En millones de USD.

Fuente: Fundación Encuentro en base a INDEC.
Saldo comercial:
● USD 2.194 millones
En junio el superávit comercial alcanzó los USD 2.194 millones siendo el más acotado en cuatro meses. De esta manera, la evolución mensual mostró ciertos cambios. Las exportaciones retrocedieron 0,9% respecto a mayo, mientras que las importaciones crecieron 3,4%. El comportamiento de las compras externas comenzó a advertir señales de recuperación luego de varios meses de debilidad. En el acumulado del año, el saldo comercial alcanzó los USD 13.923 millones.
Gráfico 18: Exportaciones por rubro
Junio 2026. En millones de USD.

Fuente: Fundación Encuentro en base a INDEC.
USD 9.055 millones (+24,5% i.a.)
Impulsadas por el incremento en los
precios y en las cantidades.
● Combustibles y energía (+31,1% i.a.)
● Productos primarios (+3,6% i.a.)
● MOA (+31,6% i.a.)
● MOI (+31,4% i.a.)
Gráfico 19: Importaciones por usos económicos
Junio 2026. En millones de USD.

Fuente: Fundación Encuentro en base a INDEC.
USD 6.861 millones (-7,3% i.a.)
Explicado por el crecimiento
en los precios.
● Combustibles (+126,3% i.a.)
● Resto (+69,9% i.a.)
● Bienes intermedios (+9,5% i.a.)
● Bienes de consumo (+3,3% i.a.)
● Bienes de capital (-8% i.a.)
● Piezas y acc. (-9,4% i.a.)
● Vehículos (-10,6% i.a.)
Monetario y financiero.
Menos dólares, tasas más altas.
Gráfico 20: Compras mensuales de divisas
En millones de USD.

Fuente: Fundación Encuentro en base al Banco Central de la República Argentina (BCRA) 1.
El Banco Central compró USD 2.163 millones en julio, algo más que en junio, aunque con un ritmo cada vez más errático: de un pico de USD 231 millones diarios a mediados de mes, cayó a apenas USD 22 millones hacia comienzos de agosto. El quiebre se dio el 28 de julio, cuando interrumpió por una jornada la racha de compras iniciada en enero, y el Tesoro debió vender USD 146 millones para contener el dólar en $1.500.
La mayor absorción de pesos del Tesoro, rollover del 145%, llevó a la caución y al REPO a superar el 30% TNA, antes de moderarse hacia el 20% anual. Las reservas cerraron julio en USD 47.599 millones.
El dólar vuelve a testear el techo
Gráfico 21: Evolución del tipo de cambio
En pesos por dólar.

Fuente: Fundación Encuentro en base al Banco Central de la República Argentina (BCRA).
El tipo de cambio oficial terminó julio en la zona de $1.487-$1.488, apenas por debajo del techo "virtual" de $1.500 que el mercado sigue testeando, muy por debajo del techo formal de la banda móvil, hoy en torno a $1.856. La sorpresa alcista de la inflación de julio, CABA marcó 2,9%, sumó presión adicional sobre el dólar y las tasas.
El Tesoro reforzó la absorción de pesos: adjudicó $12,2 billones frente a vencimientos por $8,4 billones (rollover del 145%), llevando la deuda indexada al dólar a USD 11.500 millones.
Reforma de la Carta Orgánica del BCRA
El Presidente anunció en cadena nacional el envío al Congreso de una reforma de la Carta Orgánica del Banco Central, que le devuelve como objetivo único la preservación del valor de la moneda.
Entre sus puntos centrales figuran la prohibición de monetizar el déficit fiscal, la limitación del giro de utilidades al Tesoro exclusivamente a la cancelación de deuda pública, acotando el uso que se le dio en los últimos dos balances, y la exigencia de una mayoría de dos tercios en el Congreso para remover al directorio.
La reforma no toca, sin embargo, tres pilares que hoy sostienen la coordinación entre el Tesoro y el Banco Central: el Gobierno puede seguir comprándole divisas al BCRA para pagar deuda externa, el Banco Central puede continuar operando bonos en el mercado secundario, y no hay límites explícitos para intervenir en el mercado de futuros de dólar.
Resultados fiscales
Gráfico 22: Ingresos totales y gastos primarios - SPN
Junio 2026. Variación real interanual.

Fuente: Fundación Encuentro en base a Ministerio de Economía.
Déficit primario: $ 696.843 millones
● Déficit financiero: $ 1.024.891 millones
○ Caída en los ingresos
○ Aumento en el gasto
En junio, el déficit fiscal se produjo por el incremento en el gasto y una fuerte caída en los ingresos del sector público, en un escenario marcado por la baja en algunos impuestos y la menor actividad de algunos sectores económicos.
Gráfico 23: Ingresos totales - SPN
Junio 2026. Variación real interanual.

Fuente: Fundación Encuentro en base a Ministerio de Economía.
● Variación interanual real: -8,5%
Los recursos del SPN sufrieron nuevamente una caída en junio. Los ingresos tributarios se desplomaron un 8,8% de manera interanual. Los menores recursos por Derechos de Exportación y por el Impuesto a las Ganancias incidieron negativamente en el resultado. Los tributos vinculados al nivel de actividad también se mostraron a la baja.
Gráfico 24: Gastos primarios - SPN
Junio 2026. Variación real interanual.

Fuente: Fundación Encuentro en base a Ministerio de Economía.
● Variación interanual real: 3,1%
El gasto público primario creció de manera interanual en junio debido principalmente al fuerte aumento en los subsidios a la energía y al transporte. Por su parte, las transferencias corrientes a provincias y a universidades así como el gasto en capital volvieron a contraerse, profundizando el ajuste iniciado en 2024 en estas áreas.
1 Los datos de agosto incluyen hasta el día 7 de dicho mes.